不是只能回测的工具箱,而是从原始行情到每日推荐产出的端到端系统。
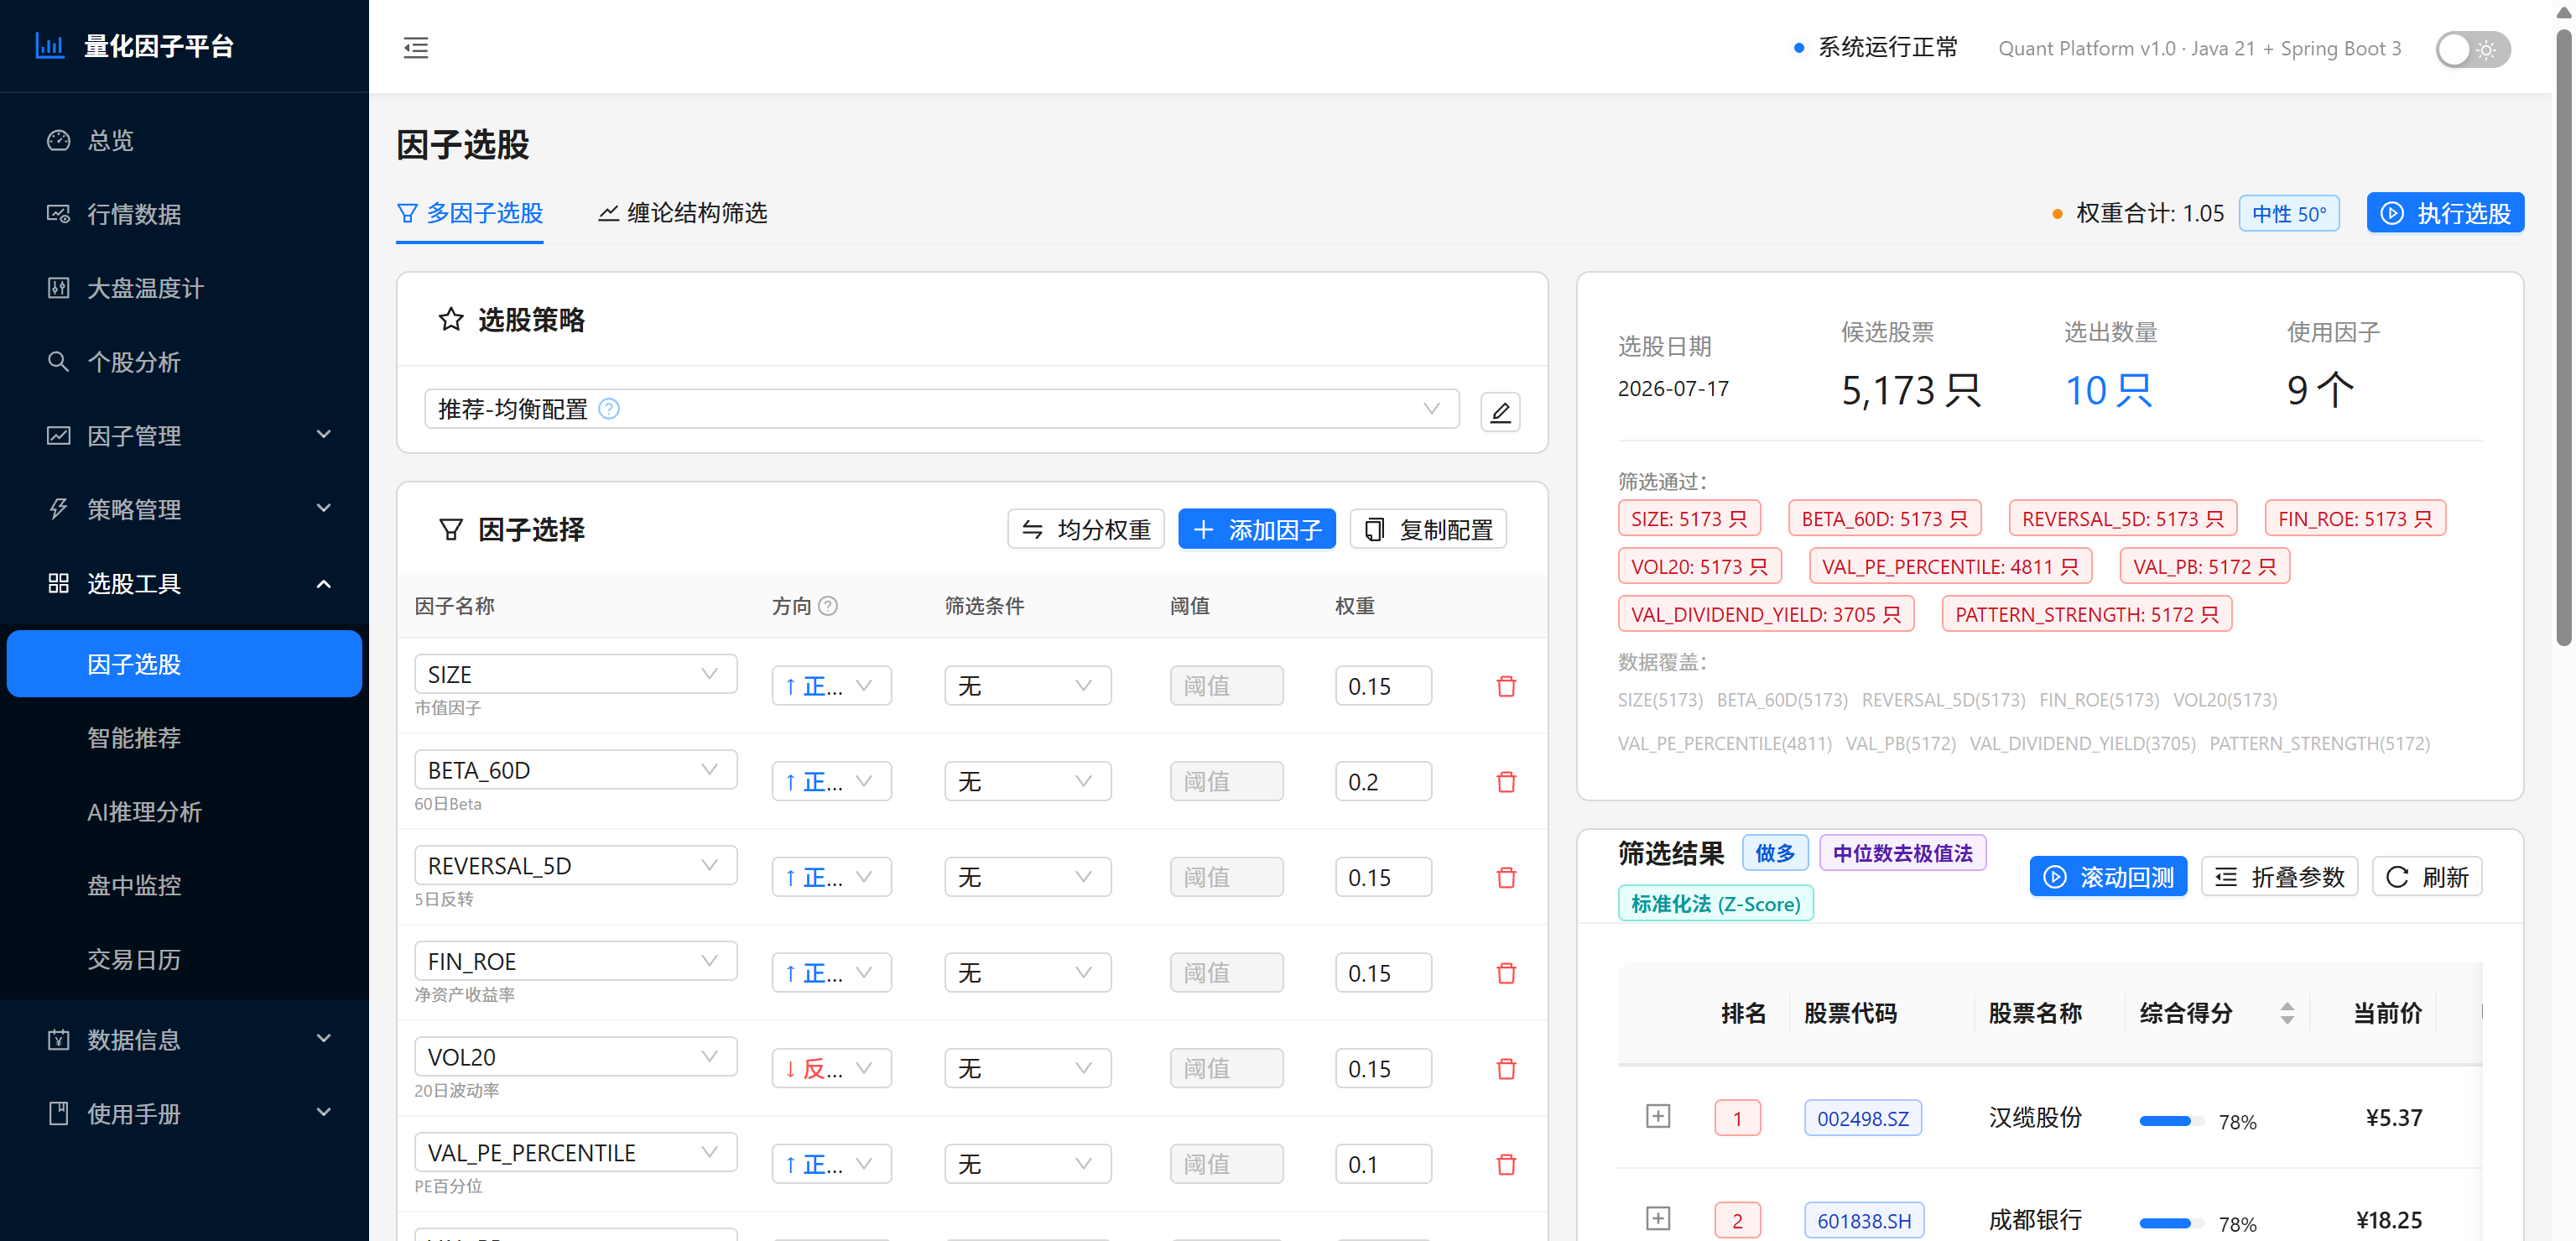
动量、价值、质量、情绪、资金、形态六大类因子,支持 IC 分析、衰减检测与相关性去冗余。
多因子选股、动量、均值回归、形态识别与自定义脚本,置信度 P0-P3 冷启动保护。
事件驱动模拟,Brinson 归因 + Fama-French 三因子 + 蒙特卡洛 VaR/CVaR,Walk-Forward 防过拟合。
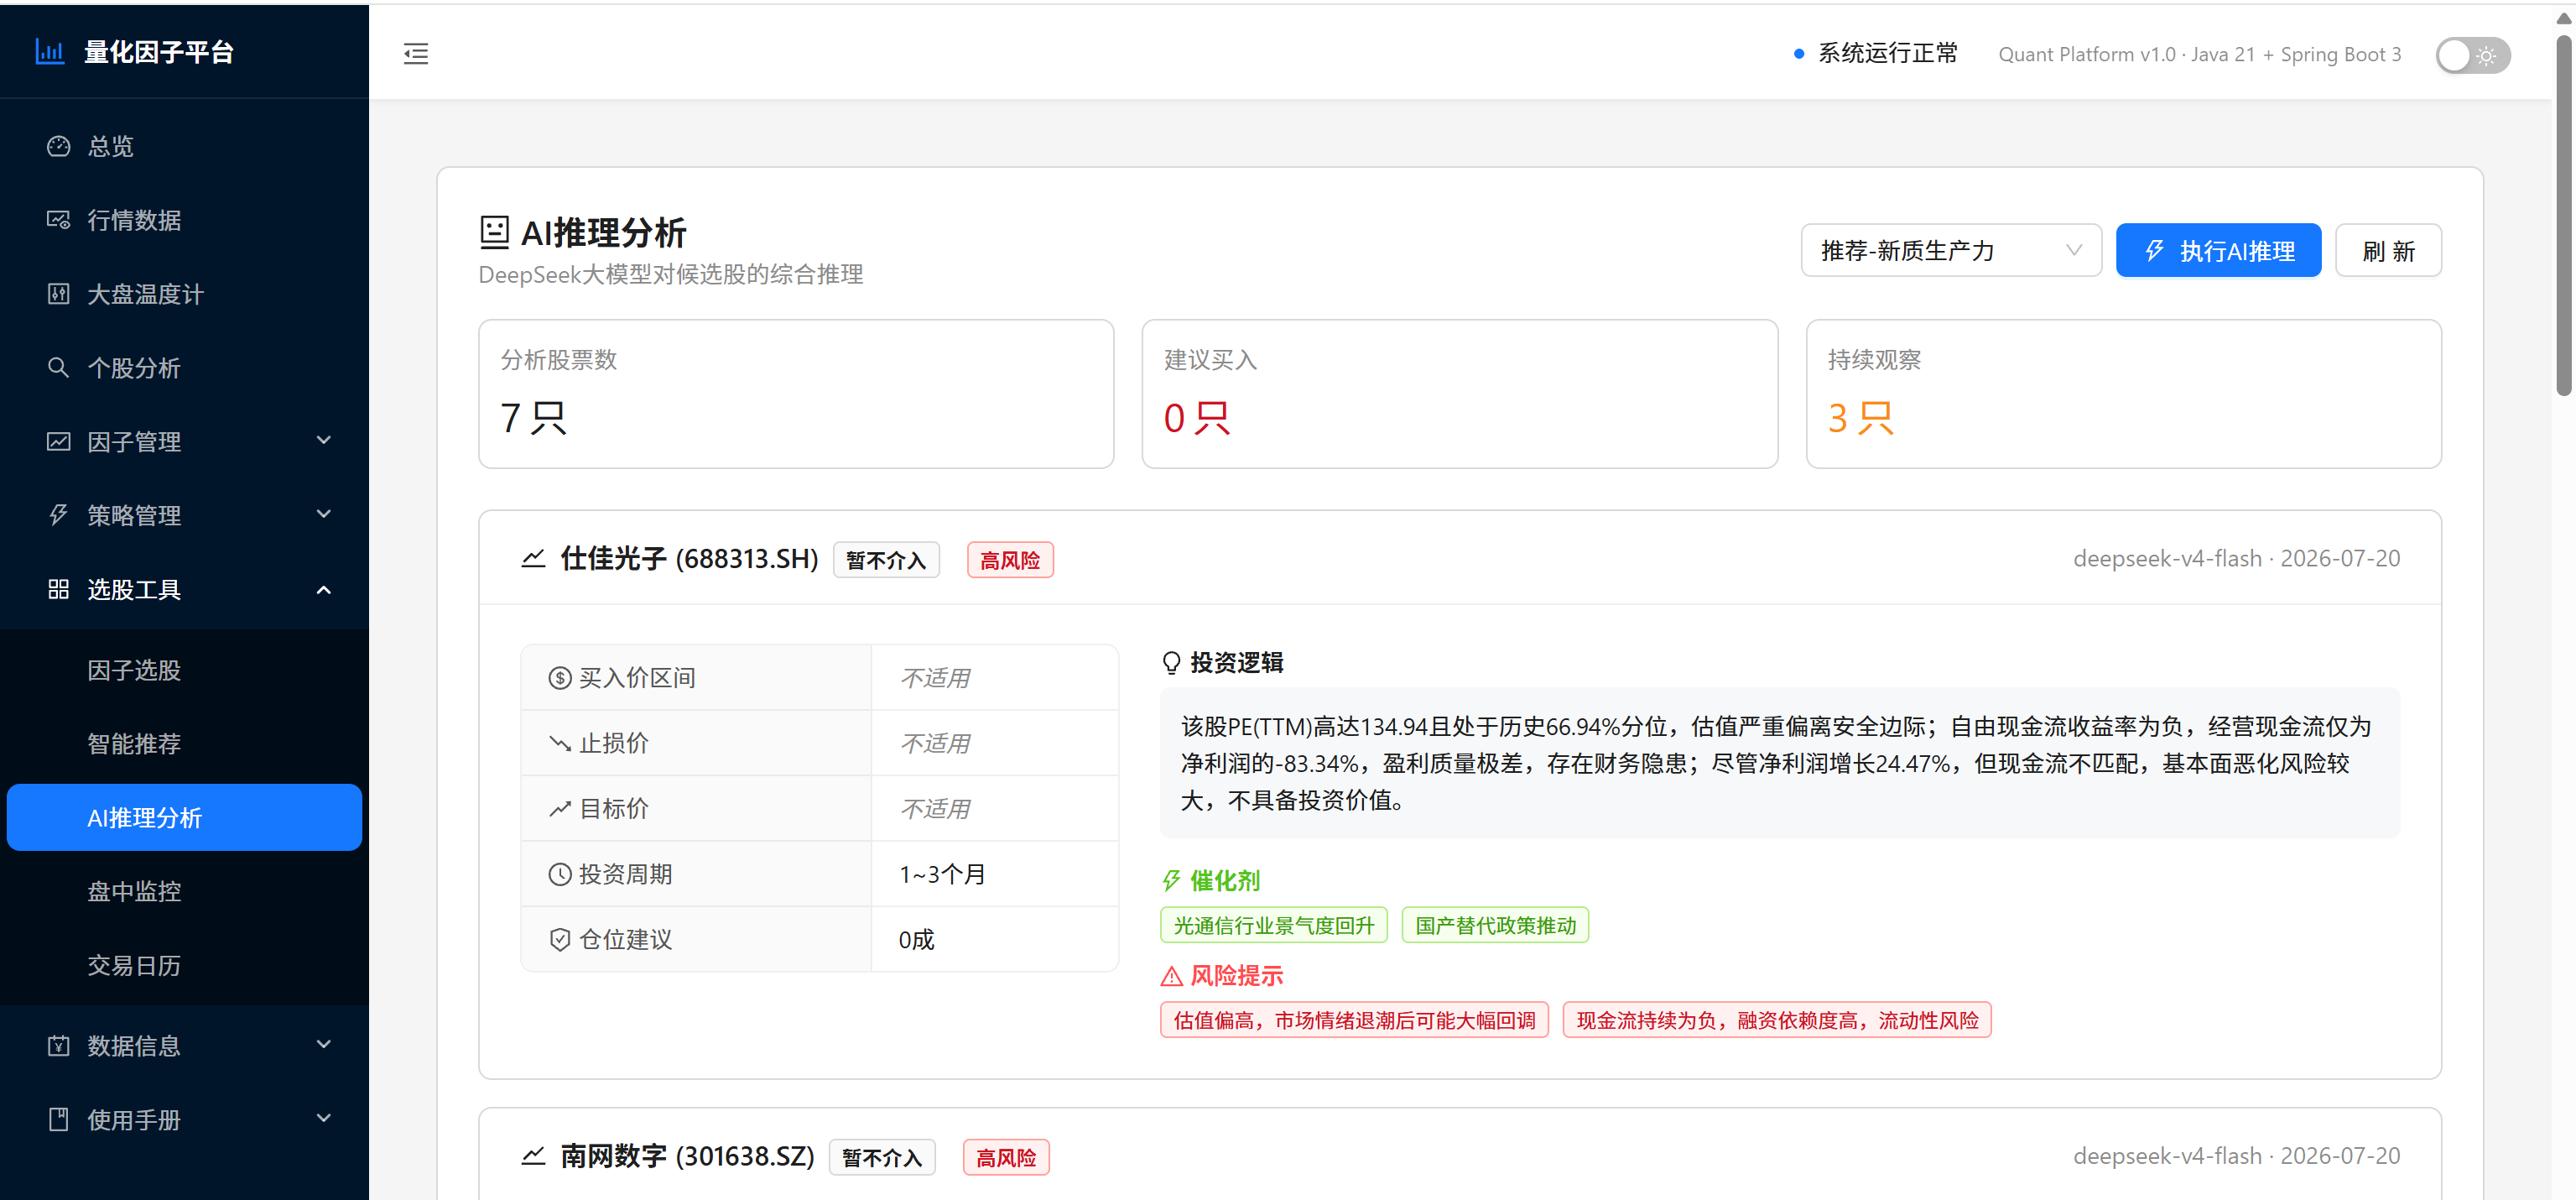
DeepSeek 大模型驱动,个股因子画像、财务诊断、风险预警与同行业横向对比一键生成。
P1-P6 六阶管线自动产出每日推荐,IC 加权融合上限 35%,有害因子自动反向。
跨策略个股去重、SW2 行业集中度硬上限、回撤监控与 Regime 市场状态自适应。
信号生成 → 执行 → 风控 → 预警完整闭环,盘中实时监控,SSE 实时价格推送。
五源采集(Baostock / 腾讯 / AKShare / 东方财富 / 同花顺),ClickHouse 列存加速,前复权自动刷新。
每一阶都是一道过滤器,噪声因子与拥挤风险在进入组合前就被拦下。
剔除噪声因子
|IC| < 0.015
预测能力持续性评估
因子拥挤风险预警
财报季因子表现调整
多周期信号一致性验证
IC 加权,上限 35%
反转有害因子
React 18 前端 + Spring Boot 3 后端 + MySQL / ClickHouse 双数据源,Python 脚本负责采集。
因子、策略、数据源、归因四类能力都有明确的扩展契约:写一段脚本或加一条配置即可接入,不必改动主干代码。
内置 Java 因子之外,脚本因子、组合因子、形态因子都能在系统里直接新增,页面上配完即可参与计算。
BUILTIN 内置 · SCRIPTED 脚本 · COMPOSITE 组合 · PATTERN 形态factor_definition.script_code,组合因子用 factor_config_json 复用既有因子ScriptedFactorEngine 执行,由 FactorComputeEngine 统一分发策略不是写死的参数组合,而是一段可读、可调、可直接回测的脚本,在线编辑后立刻验证。
Map<String,Number>,股票代码 → 目标权重bars · symbols · factorValues · indexBars · industryMapBacktestScoring 注入绑定变量后调用,60 秒沙箱超时strategy_definition.script_code// symbols: 候选股票列表 factorValues: 因子值
return symbols.findAll { factorValues.get(it)?.get("VAL_PB") < 2 }
.collectEntries { [(it): 1.0d / symbols.size()] }采集脚本与调度规则分离,接一个新数据源只需加脚本 + 配一条 cron,主链路零改动。
update_*.py 命名统一,数据源抽在 data_provider/ 抽象层data_schedule_config 支持自定义 cron_expression,category=CUSTOMdata_task_dependency 声明上下游与延迟秒数,支持多上游门控ScheduleService 自动装载 cron,页面可启停与手动执行归因实现是独立 Service,API 层开箱可用;推荐结果可被外部系统按 token 直接消费。
BrinsonAttributionService · FactorStyleAttributionService(含 FF3)compute* 方法 + 一个 Controller 端点/api/swagger-ui.html,/api/v3/api-docs/ws 与 /ws-native,回测进度实时推送GET /recommendations/latest 拉取每日推荐结果完整的操作步骤与字段说明,请查阅使用手册。
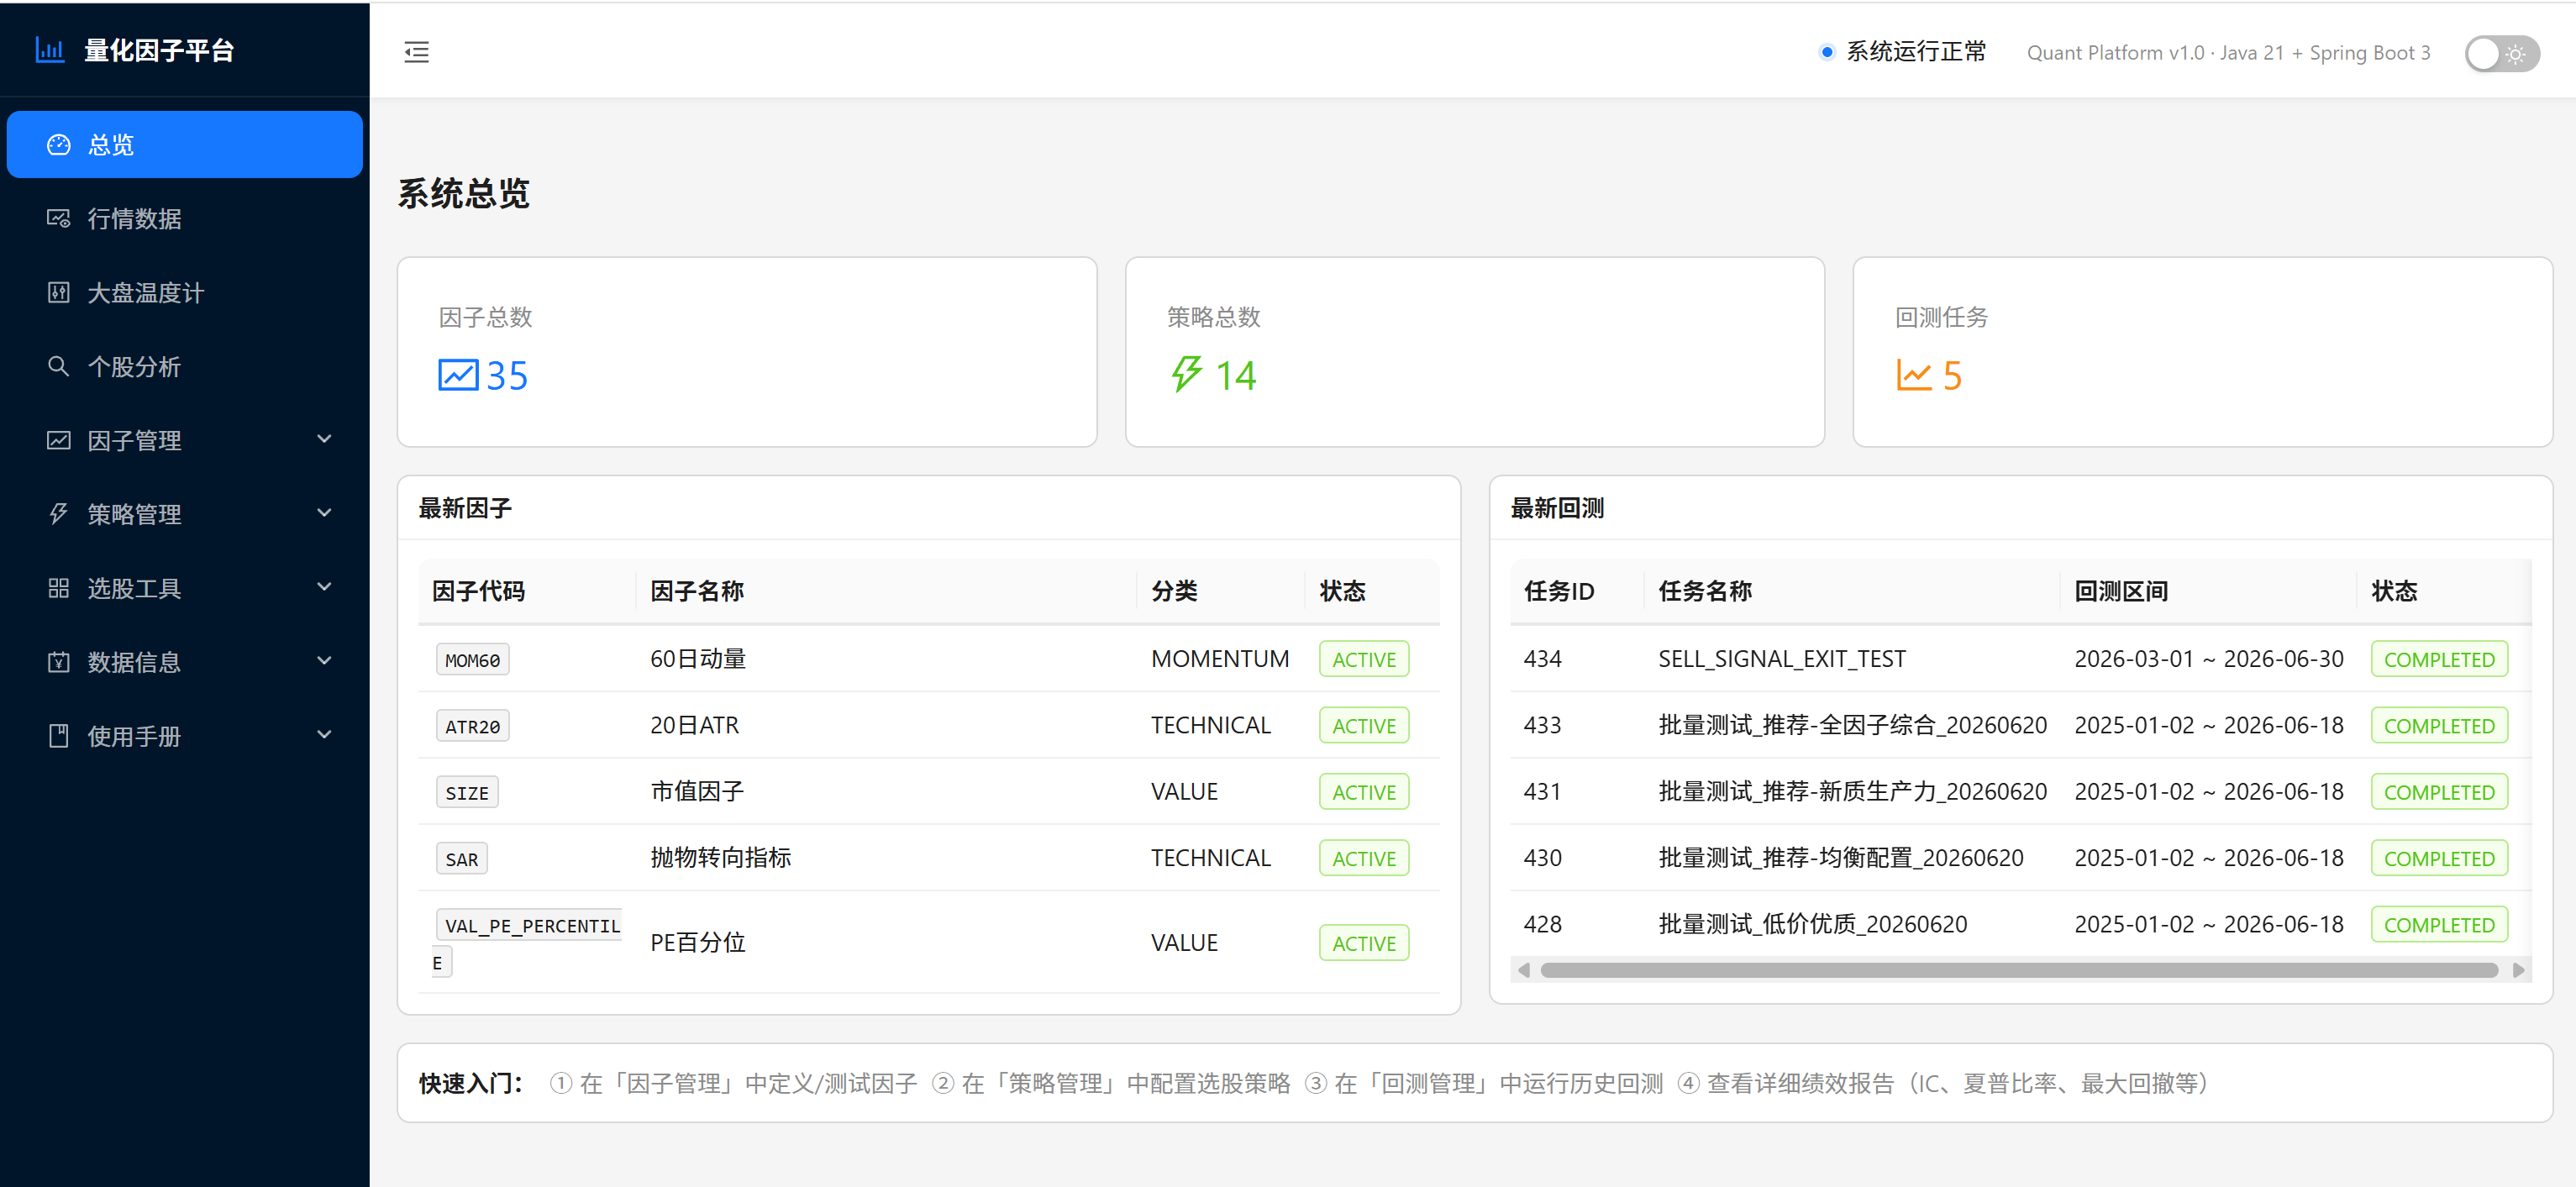
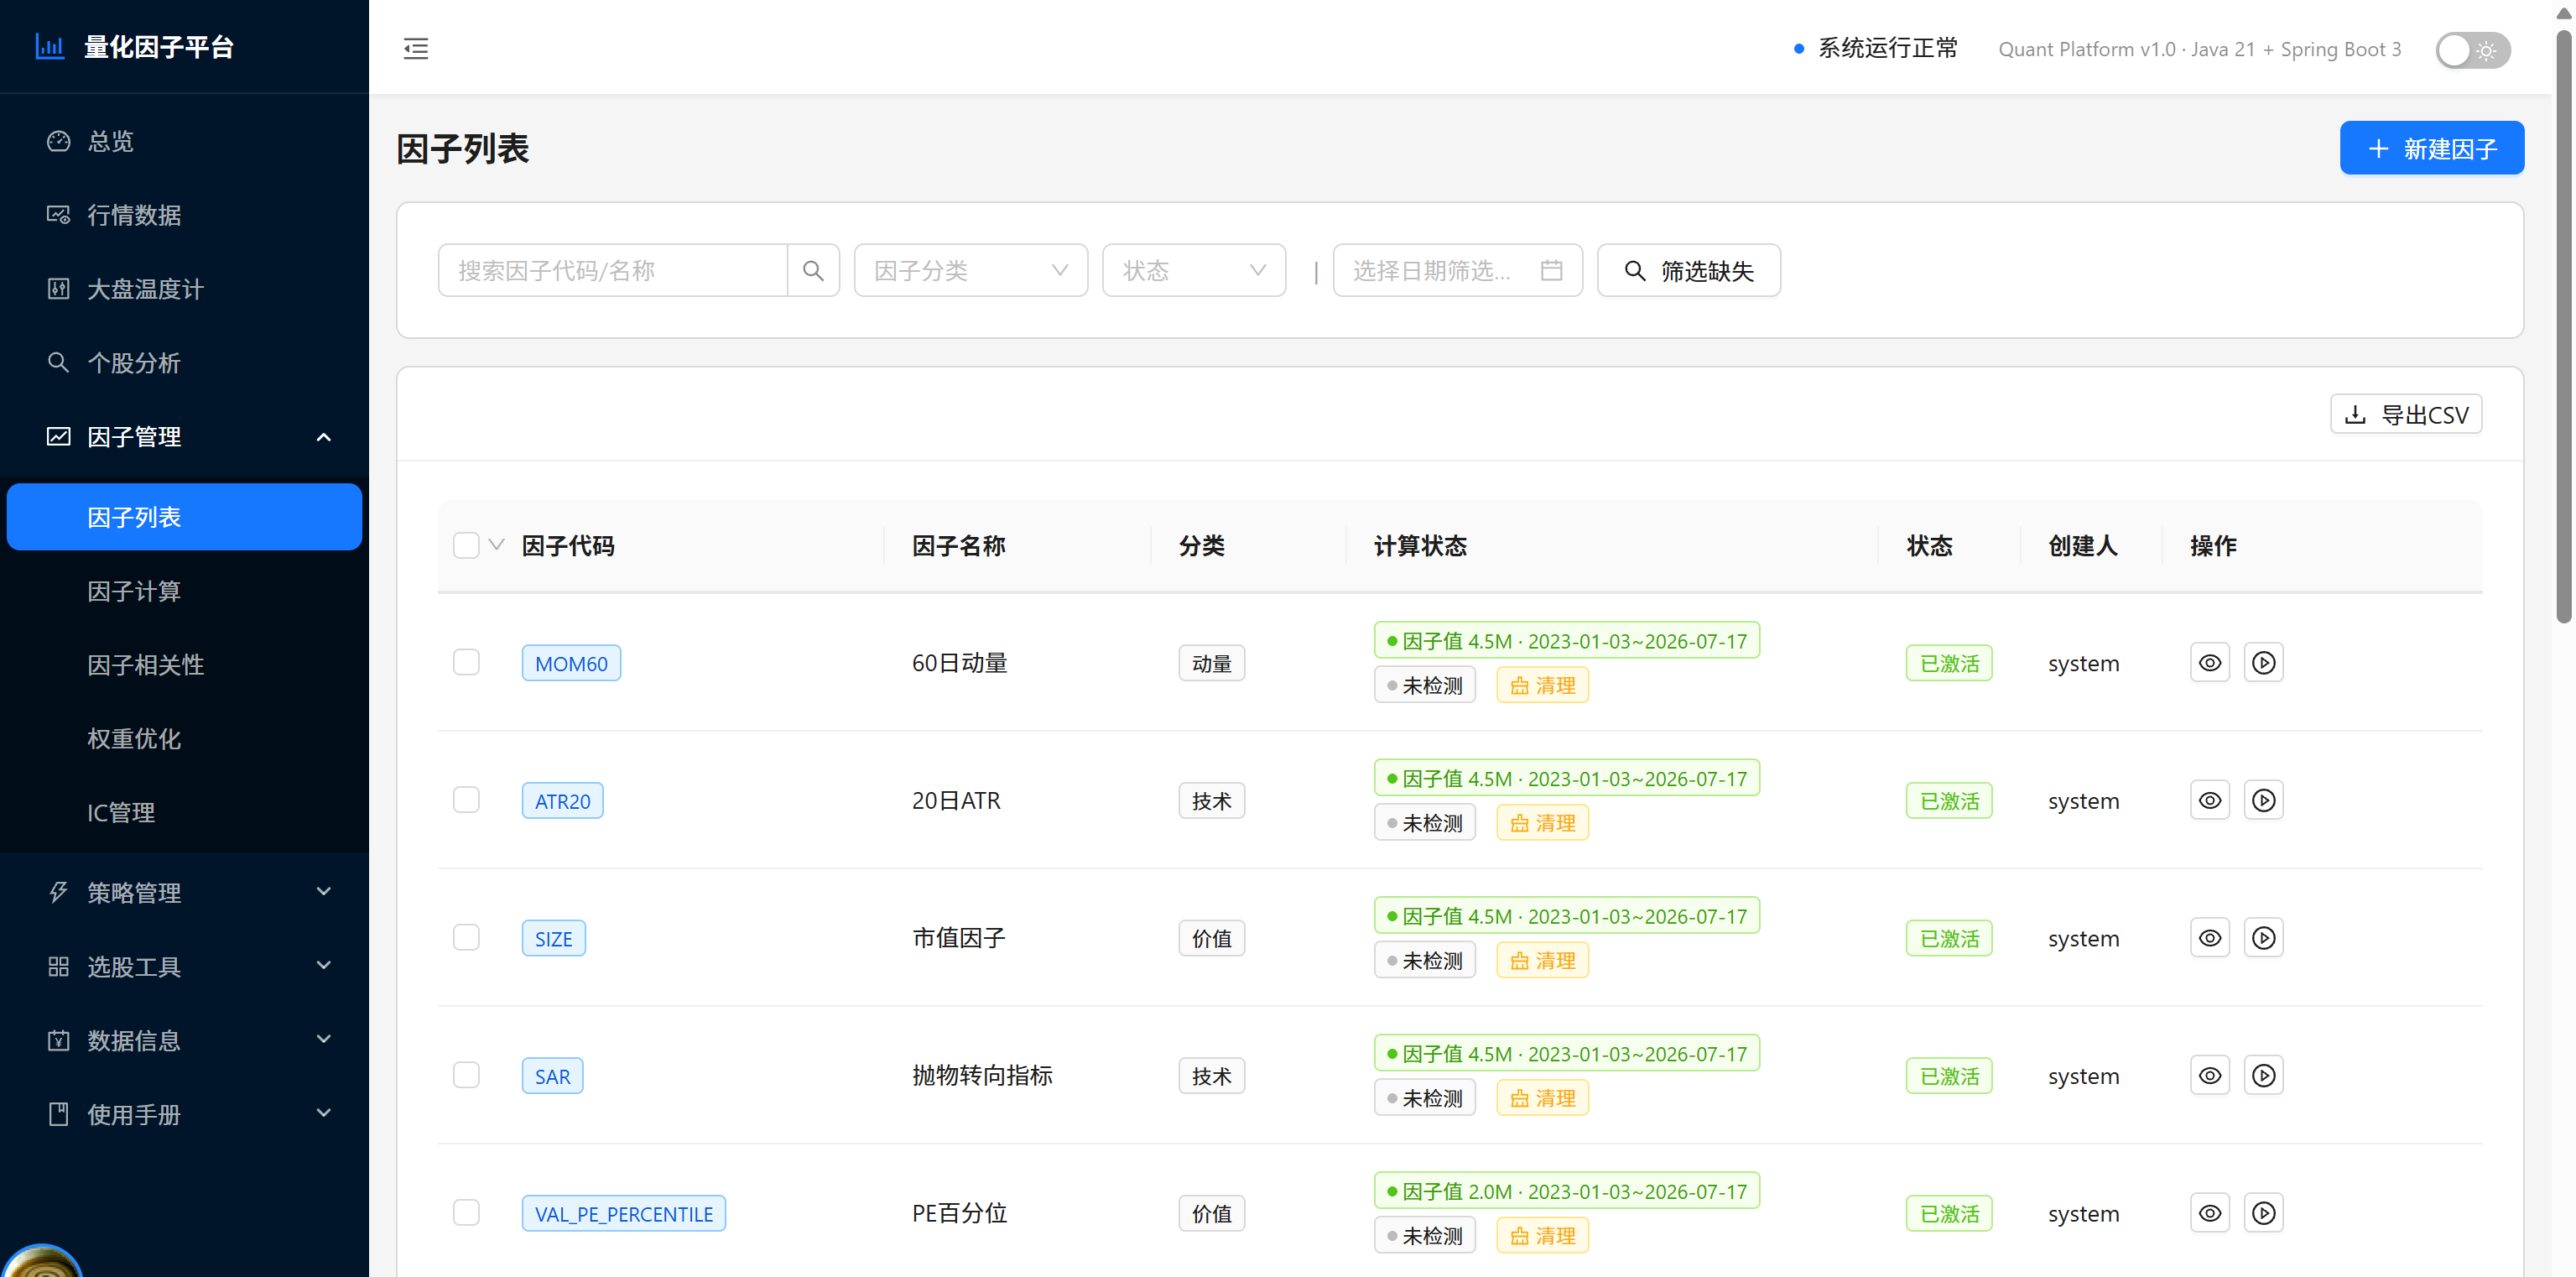
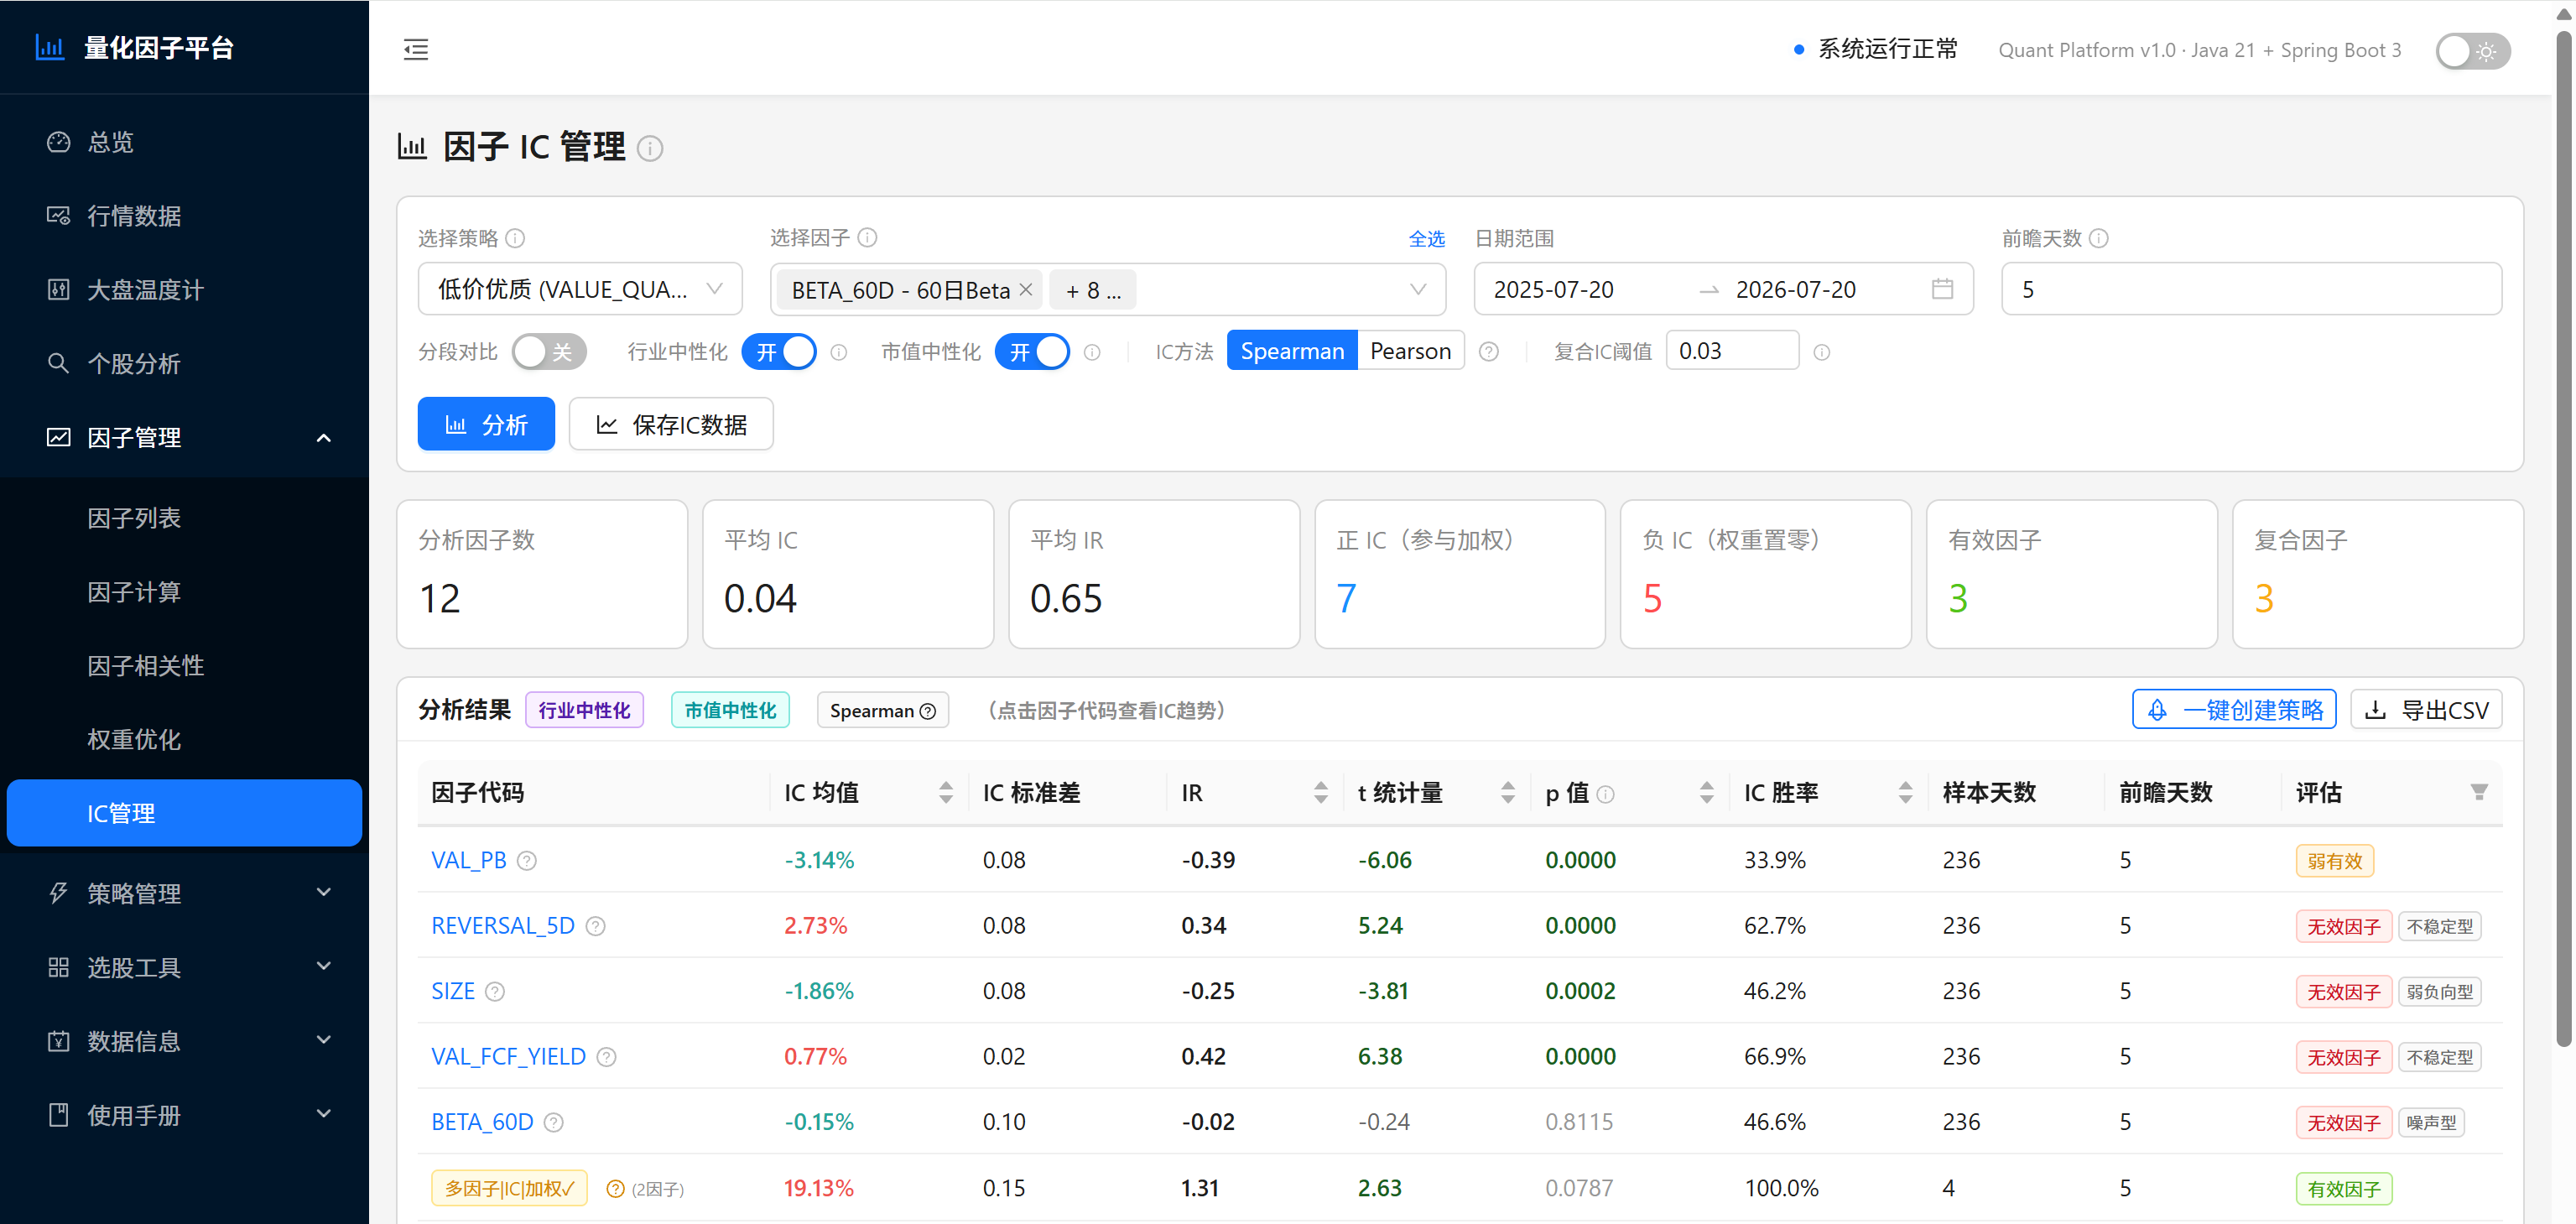
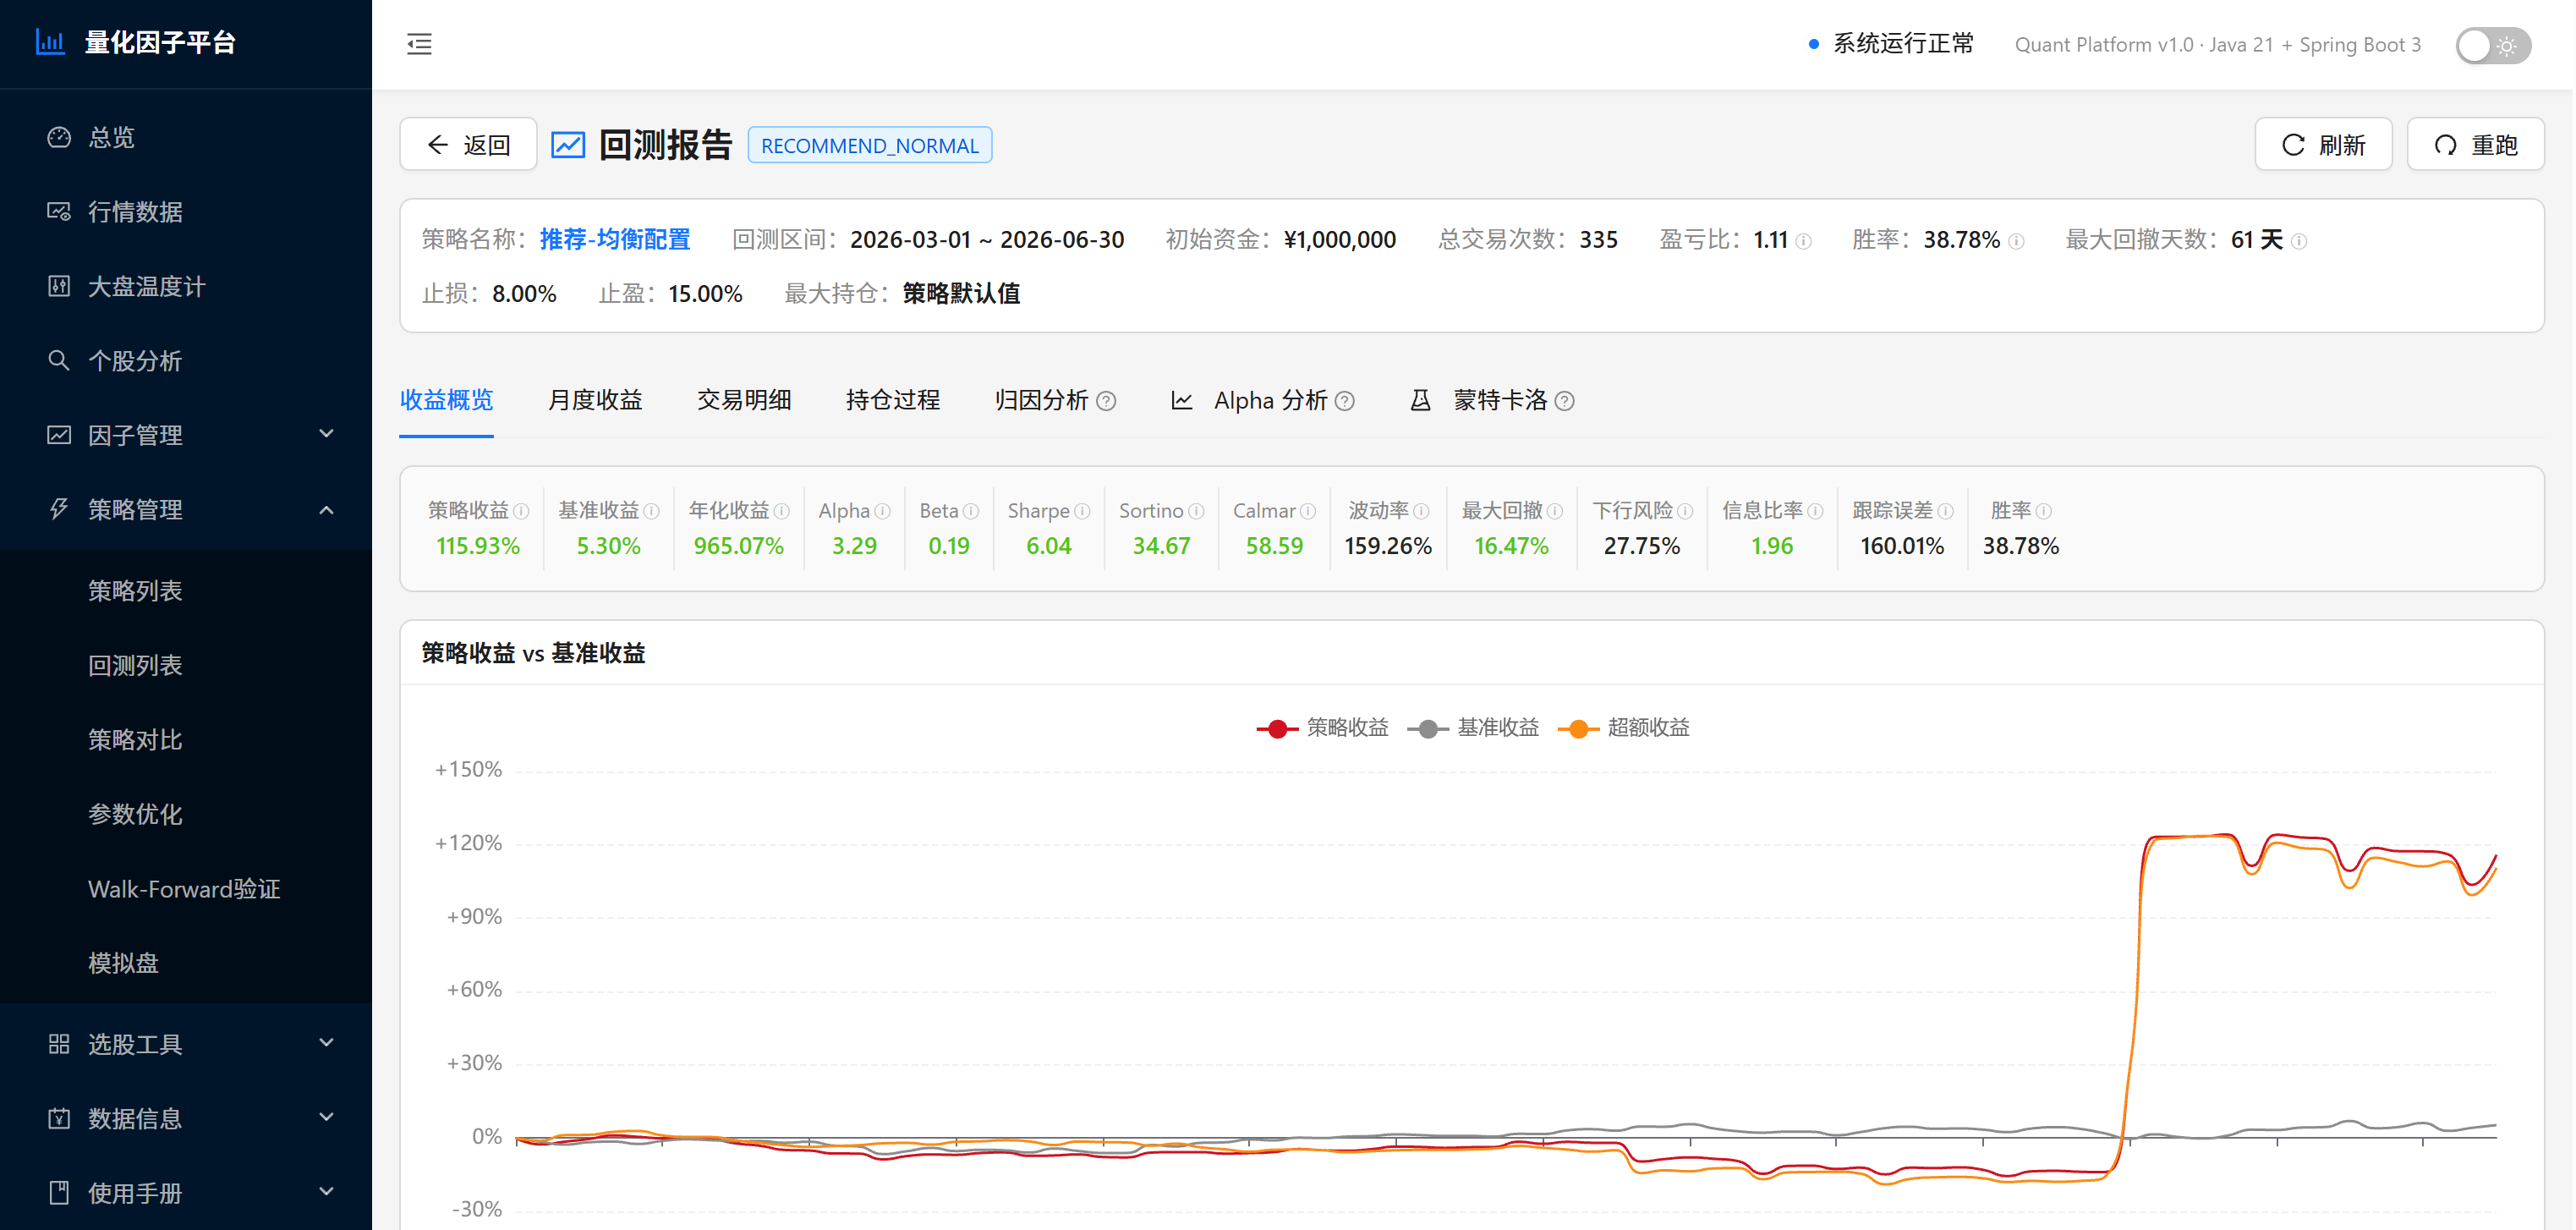
| 用户群体 | 核心痛点 | 平台价值 |
|---|---|---|
| 个人量化投资者 | 因子库匮乏、回测工具单一、无法系统评估策略 | 开箱即用的 35+ 因子与企业级回测引擎,降低量化门槛 |
| 量化研究团队 | 因子管理混乱、策略迭代慢、缺乏健康监控体系 | 因子全生命周期管理 + 衰减自动检测,研究效率倍增 |
| 金融科技公司 | 从零搭建成本高、数据管道维护难 | 完整数据工程链路 + 可扩展因子引擎,缩短产品化周期 |
| 量化学习者 | 理论与实践脱节,缺乏可运行的真实系统 | 完整开源代码 + 策略文档,从阅读到实操无缝衔接 |
导入 stock-service/sql/stock.sql(MySQL)与 ch.sql(ClickHouse),应用启动不执行 DDL。
JDK 21 + Maven 3.8 打包后运行 stock-service,接口前缀 /api,端口 8080。
Node 18+,npm install && npm start,访问 http://localhost:3000。
在「数据更新」页采集行情,再执行因子计算与推荐任务,即可看到每日选股结果。
# 1. 后端
mvn clean package -DskipTests
java -jar stock-service/target/stock-service-1.0.0.jar

# 2. 前端
cd frontend && npm install && npm start

# 3. 数据库(仅结构,不含数据)
mysql -u root -p stock < stock-service/sql/stock.sql